PRÉCARITÉ : QUAND LE DÉCOUVERT BANCAIRE NE PERMETTRA PLUS DE BOUCLER LES FINS DE MOIS
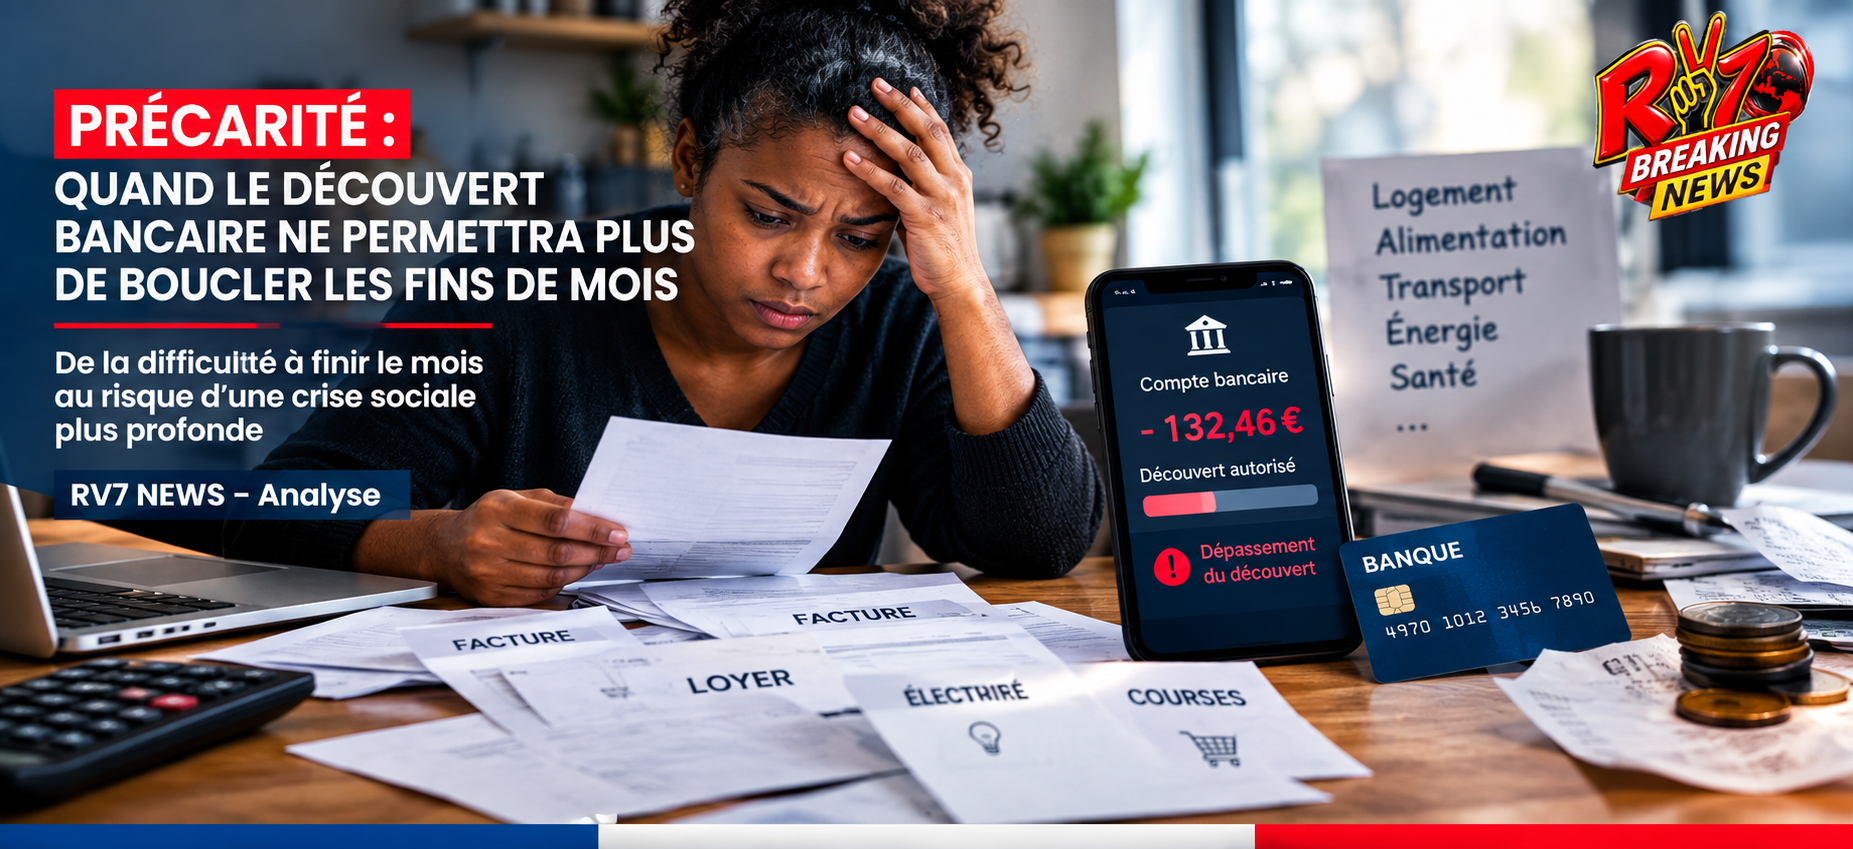
De la difficulté à finir le mois au risque d’une crise sociale plus profonde
RV7 NEWS – Analyse
Ce que nous observons aujourd’hui avec une partie de la jeunesse et notamment les étudiants pourrait n’être qu’un révélateur d’une difficulté beaucoup plus large qui concerne progressivement une partie de la population française : la difficulté à boucler financièrement chaque mois.
Derrière les débats sur le pouvoir d’achat, les loyers, les prix de l’alimentation, les transports, l’énergie ou encore les dépenses contraintes, une question mérite d’être posée : que se passera-t-il lorsque les ménages qui utilisent aujourd’hui leur découvert bancaire comme une solution temporaire pour terminer le mois ne pourront plus compter sur cette possibilité ?
C’est là que pourrait se trouver l’un des prochains points de tension sociale.
Le découvert : une soupape pour terminer le mois
Pour de nombreux ménages, le découvert bancaire n’est pas nécessairement synonyme d’irresponsabilité financière. Il peut être utilisé comme une véritable soupape budgétaire lorsque les revenus arrivent à une date différente des prélèvements ou lorsque les dépenses du mois dépassent momentanément les ressources disponibles.
Une facture imprévue, une réparation automobile, une dépense scolaire, une augmentation du loyer ou simplement quelques dizaines d’euros supplémentaires sur les courses peuvent suffire à déséquilibrer un budget déjà très serré.
Jusqu’à présent, le découvert pouvait permettre à certaines personnes de franchir cette période difficile en attendant le prochain salaire, la prochaine pension ou une prestation sociale.
Mais si l’accès au découvert devient plus contraignant, plus coûteux ou davantage assimilé à un mécanisme de crédit, la marge de manœuvre des ménages fragiles peut se réduire considérablement.
Et lorsqu’un budget ne dispose déjà d’aucune marge, quelques dizaines d’euros peuvent faire une différence considérable.
Du découvert au crédit : un changement qui peut peser lourd
La question du passage du découvert bancaire vers un fonctionnement davantage encadré comme un crédit mérite donc une attention particulière.
Pour un ménage disposant de revenus confortables, un découvert ponctuel peut être absorbé rapidement.
Mais pour une personne qui termine systématiquement le mois avec quelques dizaines ou centaines d’euros de déficit, la situation est différente.
Le problème n’est alors plus simplement bancaire.
Il devient social et économique.
Si le découvert devient moins facilement accessible, certains ménages pourraient être confrontés à une situation nouvelle : ils ne disposeront plus de cette petite réserve temporaire leur permettant de payer une dépense essentielle avant l’arrivée de leurs revenus.
La question devient alors très simple :
Que fait une personne qui n’a plus de découvert, mais qui doit encore payer son alimentation, son logement, son transport ou une facture urgente avant la fin du mois ?
La précarité ne concerne plus uniquement les plus pauvres
Il serait également dangereux de réduire cette problématique aux personnes vivant déjà dans une grande pauvreté.
La fragilisation concerne aussi des salariés, des familles monoparentales, des retraités, des travailleurs indépendants, des étudiants et des personnes qui disposent pourtant d’un revenu régulier.
Le coût de la vie peut progressivement transformer un revenu considéré hier comme suffisant en revenu devenu insuffisant aujourd’hui.
C’est ainsi qu’une personne peut travailler, percevoir son salaire chaque mois et malgré tout connaître des difficultés financières importantes.
Avoir un revenu ne signifie pas nécessairement avoir une capacité financière suffisante.
Cette distinction est essentielle pour comprendre les tensions actuelles.
Quand chaque fin de mois devient une épreuve
Pour certains ménages, le mois est devenu une succession de calculs :
Combien reste-t-il après le loyer ?
Combien faut-il réserver pour l’électricité ?
Peut-on encore faire les courses normalement ?
Peut-on mettre du carburant dans la voiture ?
Peut-on payer une assurance ou une facture imprévue ?
Et surtout : combien reste-t-il jusqu’au prochain versement ?
Lorsque cette situation se répète pendant plusieurs mois, voire plusieurs années, la pression financière devient considérable.
La moindre modification du système bancaire peut alors avoir des conséquences importantes.
Le problème n’est donc pas uniquement celui du découvert.
Le véritable problème est l’absence de marge financière disponible pour une partie de la population.
Le risque d’une accumulation des difficultés
Lorsqu’une personne ne peut plus utiliser son découvert, plusieurs solutions peuvent apparaître : réduire les dépenses alimentaires, reporter certaines factures, demander de l’aide à la famille, solliciter des associations, utiliser d’autres formes de crédit ou accumuler des impayés.
Aucune de ces solutions ne règle nécessairement le problème initial.
Elles peuvent au contraire déplacer la difficulté dans le temps.
C’est précisément cette accumulation qui peut devenir préoccupante.
Un impayé peut entraîner des frais.
Une facture reportée peut s’ajouter à une autre.
Un crédit peut être utilisé pour rembourser une autre dépense.
Et progressivement, un problème temporaire peut devenir une situation durable d’endettement.
Des étudiants aux salariés : une même question de fond
Les difficultés rencontrées actuellement par certains étudiants doivent donc être observées avec attention.
Elles ne constituent pas nécessairement un phénomène isolé.
Elles peuvent aussi être le symptôme d’une problématique plus générale : la difficulté croissante pour certaines catégories de la population à faire correspondre leurs revenus et leurs dépenses.
Aujourd’hui, les étudiants sont particulièrement visibles parce qu’ils disposent souvent de ressources limitées et sont directement exposés à l’augmentation des dépenses essentielles.
Mais demain, d’autres catégories pourraient être davantage touchées.
Le salarié qui gagne correctement sa vie mais dont le loyer augmente.
La famille qui doit faire face à des dépenses imprévues.
Le retraité confronté à des charges croissantes.
Le travailleur indépendant dont les revenus fluctuent.
Tous peuvent connaître, à des degrés différents, cette même difficulté : terminer le mois sans disposer d’une réserve financière suffisante.
Lorsque la difficulté financière devient une question sociale
Il existe un moment où une difficulté individuelle cesse d’être uniquement individuelle.
Lorsque plusieurs millions de personnes rencontrent des problèmes similaires, la question devient collective.
C’est à ce moment que la précarité peut progressivement devenir un facteur de tension sociale.
Il ne faut pas nécessairement imaginer immédiatement un scénario de confrontation généralisée.
Mais l’histoire sociale montre qu’une population qui a le sentiment de ne plus pouvoir répondre à ses besoins essentiels peut progressivement exprimer son mécontentement de manière plus visible.
La précarité est rarement un phénomène sans conséquences sociales.
Et lorsque les solutions individuelles disparaissent les unes après les autres, la contestation peut devenir l’un des moyens utilisés pour rendre visible une situation devenue difficilement supportable.
« Face à la précarité, rien n’est impossible »
Cette formule mérite d’être prise au sérieux.
Elle ne signifie pas qu’une mobilisation générale est inévitable.
Elle signifie que les pouvoirs publics, les banques, les acteurs économiques et les responsables sociaux doivent mesurer les conséquences potentielles d’une accumulation de difficultés financières.
Une société peut supporter des difficultés économiques.
Elle peut également supporter une période d’inflation ou de ralentissement du pouvoir d’achat.
Mais lorsque les citoyens commencent à avoir le sentiment qu’ils ne disposent plus d’aucune marge pour faire face aux dépenses essentielles, la question du pouvoir d’achat devient une question de stabilité sociale.
Le véritable enjeu : éviter que la dette devienne la seule solution
Le débat sur le découvert bancaire ne devrait donc pas être traité uniquement sous l’angle technique de la réglementation bancaire.
Il doit également être abordé sous l’angle de la prévention du surendettement.
Si un ménage ne peut plus utiliser son découvert, mais qu’il continue à manquer d’argent pour terminer le mois, il ne faut pas simplement déplacer le problème vers un autre produit financier.
Sinon, le risque est de remplacer une difficulté de trésorerie par une dette plus longue et potentiellement plus coûteuse.
La question fondamentale devrait être :
Comment permettre aux ménages fragiles de retrouver une capacité financière durable plutôt que de multiplier les solutions d’endettement temporaire ?
Une alerte qui dépasse le monde étudiant
Ce que nous voyons aujourd’hui chez certains étudiants peut donc être considéré comme un signal parmi d’autres.
Il serait imprudent d’affirmer que la France se dirige nécessairement vers une crise sociale majeure.
Mais il serait tout aussi imprudent de considérer que les difficultés financières rencontrées par une partie de la population ne produiront aucune conséquence collective.
Lorsque les dépenses augmentent, que les revenus ne suivent pas suffisamment et que les mécanismes permettant de gérer les fins de mois deviennent plus difficiles d’accès, la pression financière augmente mécaniquement.
Et cette pression ne s’arrête pas au compte bancaire.
Elle touche les familles, la consommation, le logement, l’alimentation, la santé, les relations sociales et, à terme, la confiance dans les institutions.
La question que RV7 NEWS pose aujourd’hui
Si demain une partie importante des Français ne peut plus utiliser le découvert pour terminer le mois, quelles solutions concrètes leur restera-t-il ?
C’est cette question qu’il faut poser avant que les difficultés ne deviennent plus profondes.
Parce qu’une crise sociale ne commence pas nécessairement dans la rue.
Elle peut commencer beaucoup plus discrètement : sur un compte bancaire, quelques jours avant la fin du mois, lorsque le solde est à zéro et qu’il reste encore plusieurs dépenses à payer.
RV7 NEWS
Analyse – Société, pouvoir d’achat et précarité
ANALYSE DE SYNTHÈSE
La situation observée aujourd’hui chez une partie des étudiants révèle une problématique qui pourrait progressivement toucher une population beaucoup plus large : la difficulté croissante de nombreux ménages à équilibrer leurs finances jusqu’à la fin du mois.
Le découvert bancaire constitue, pour certains ménages, une solution de trésorerie permettant de faire face à un décalage temporaire entre les revenus et les dépenses. Mais lorsque cette possibilité devient plus difficile d’accès ou fonctionne davantage selon une logique de crédit, la situation peut devenir particulièrement préoccupante pour les personnes qui disposent déjà de très peu de marge financière.
Le véritable enjeu dépasse donc la question bancaire. Il concerne directement le pouvoir d’achat, le niveau de vie et la capacité des Français à absorber les dépenses imprévues.
Une personne qui termine chaque mois avec un compte légèrement négatif peut encore parvenir à maintenir son équilibre lorsque le salaire suivant permet de régulariser la situation. Mais si cette soupape disparaît, elle peut être contrainte de reporter certaines dépenses, accumuler des impayés, solliciter son entourage ou recourir à d’autres formes de crédit.
Le risque est alors de transformer une difficulté ponctuelle de trésorerie en endettement durable.
Cette situation doit être observée avec d’autant plus d’attention que la précarité ne concerne plus uniquement les personnes sans emploi ou disposant de très faibles revenus. Des salariés, des familles, des retraités, des étudiants et des travailleurs indépendants peuvent eux aussi se retrouver fragilisés lorsque les dépenses essentielles progressent plus rapidement que leurs ressources disponibles.
Le problème devient alors collectif.
Lorsque des milliers ou des millions de personnes doivent chaque mois effectuer des arbitrages entre l’alimentation, le logement, les transports, l’énergie, les assurances et les autres dépenses indispensables, la question financière peut progressivement devenir une question sociale.
Les difficultés rencontrées actuellement par certains étudiants peuvent ainsi être considérées comme un signal d’alerte. Elles ne permettent pas, à elles seules, de prédire une mobilisation générale, mais elles montrent qu’une partie de la population dispose de marges financières particulièrement réduites.
La question fondamentale est donc de savoir comment éviter que les ménages les plus fragiles soient contraints de remplacer un découvert bancaire par une succession de crédits, de reports de paiement ou d’endettements supplémentaires.
CONCLUSION
La France se trouve face à un enjeu qui ne peut pas être réduit à une simple question de gestion bancaire.
Derrière chaque découvert se trouve parfois une réalité humaine : un étudiant qui doit attendre sa prochaine bourse, un salarié qui attend son salaire, une famille qui doit payer son loyer, un retraité qui doit faire face à une dépense imprévue ou une personne qui doit choisir entre plusieurs besoins essentiels.
Lorsque le budget est déjà entièrement consommé avant la fin du mois, la moindre difficulté supplémentaire peut suffire à provoquer un déséquilibre.
C’est pourquoi le débat autour de l’évolution du découvert bancaire mérite une véritable réflexion sur ses conséquences économiques et sociales.
Si les mécanismes permettant aujourd’hui à certains ménages de gérer leurs fins de mois deviennent progressivement plus difficiles d’accès, la question ne sera plus seulement : « Comment gérer son compte bancaire ? »
Elle deviendra :
« Comment vivre lorsque son revenu ne permet plus de couvrir l’ensemble des dépenses essentielles ? »
C’est à ce moment que le risque de crise peut changer de dimension.
Une crise économique peut commencer par une baisse du pouvoir d’achat. Elle peut ensuite se traduire par une réduction de la consommation, une augmentation des impayés, une progression du recours au crédit et une fragilisation des ménages.
Puis, lorsque les difficultés deviennent suffisamment nombreuses et persistantes, elles peuvent également produire des tensions sociales et des mobilisations collectives.
Il ne s’agit pas d’affirmer que cette évolution est inévitable. Mais il serait dangereux d’ignorer les signaux de fragilisation financière lorsqu’une partie de la population ne dispose déjà plus d’une réserve suffisante pour absorber les imprévus.
La précarité ne commence pas toujours avec l’absence de revenus. Elle peut commencer lorsque les revenus existent, mais ne permettent plus de faire face correctement aux dépenses du quotidien.
Et lorsque le découvert bancaire, qui pouvait constituer une solution temporaire, ne joue plus ce rôle, une question essentielle demeure : quelles alternatives seront réellement accessibles aux ménages qui n’ont déjà aucune marge ?
C’est précisément sur cette question que le débat public doit se concentrer.
Car avant qu’une difficulté financière ne devienne une crise sociale, il existe encore une possibilité d’agir : écouter les signaux, mesurer les conséquences et apporter des réponses adaptées aux réalités économiques des Français.
RV7 NEWS – Société | Économie | Pouvoir d’achat | Précarité